Cartão de crédito
Cartão de crédito: ele ajuda a organizar ou está consumindo sua renda?
O cartão pode concentrar os gastos, facilitar uma compra planejada e até render milhas. Mas também pode fazer você começar cada mês pagando por decisões que já nem lembra de ter tomado.
Alesi Fialho
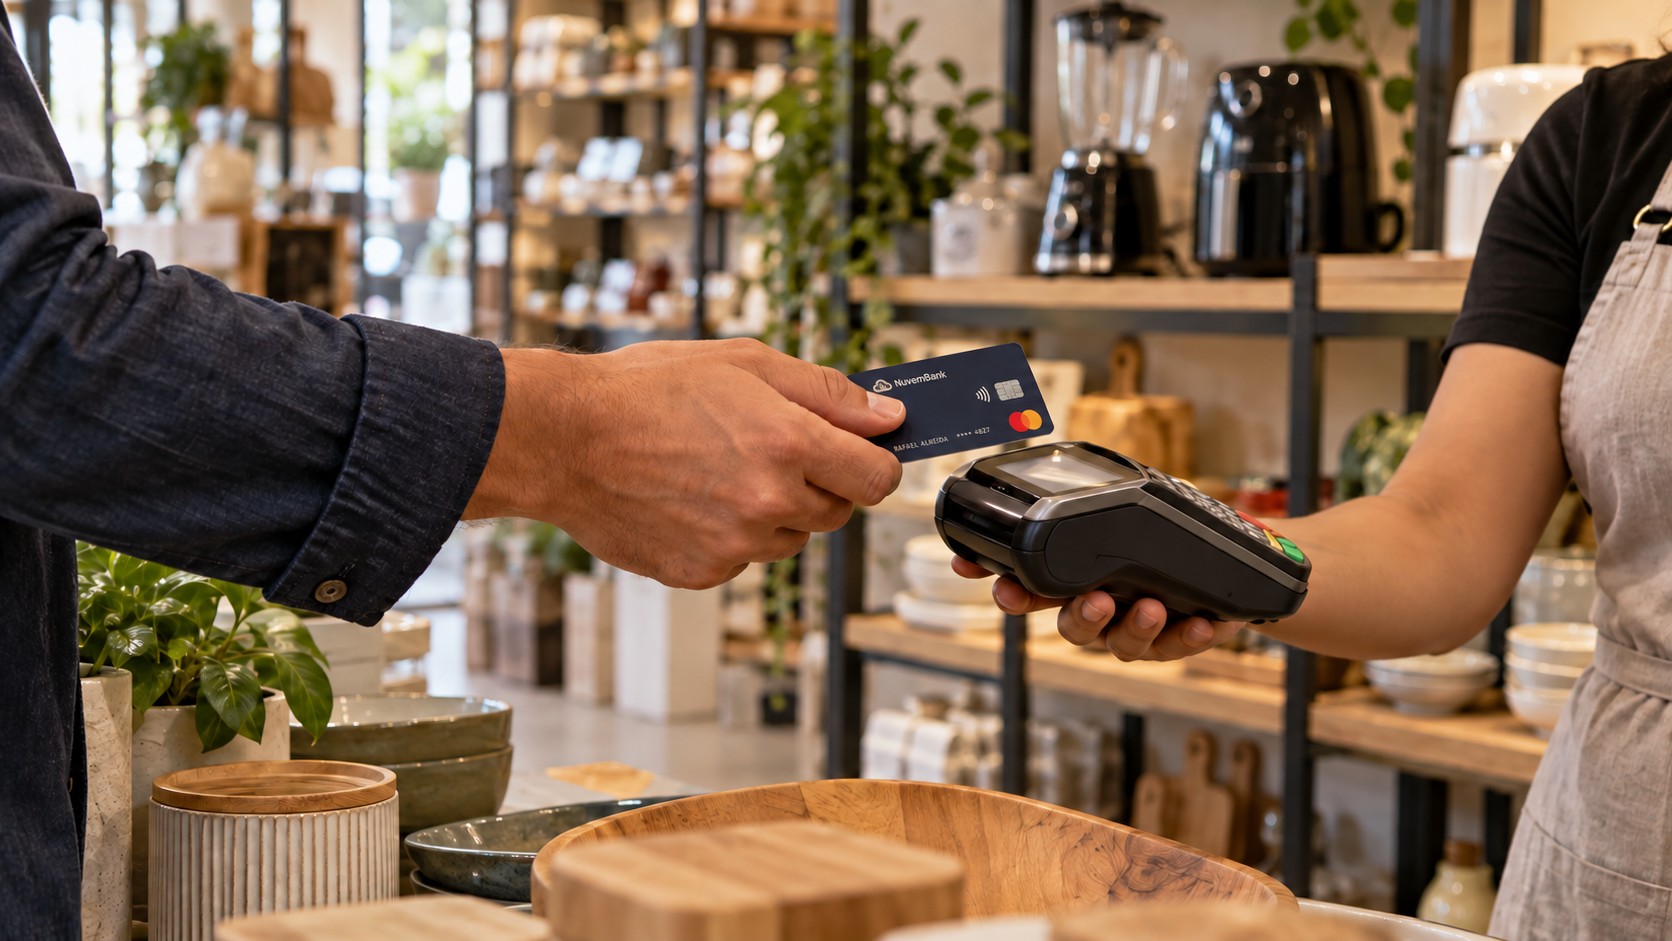
Eu vejo o cartão de crédito como uma faca de dois gumes. Bem usado, ele abre caminho. Mal usado, machuca. E a diferença entre uma coisa e outra não está no limite que o banco oferece. Está na maneira como a gente decide usar esse limite.
Eu gosto de cartão. Uso no meu dia a dia e vejo vantagens reais nele. Semana passada, por exemplo, comprei uma lava-louças e um liquidificador para casa. Também já fiz várias viagens usando milhas acumuladas nas compras. Seria estranho eu aparecer aqui dizendo que a solução para todo mundo é cortar o cartão.
Mas também vejo muita gente ganhando bem e chegando ao fim do mês sufocada por uma fatura que não para de crescer. Não foi uma única compra absurda. Foram várias decisões pequenas, tomadas em meses diferentes, que passaram a vencer juntas.
A parte boa: previsibilidade e fôlego
Quando você paga as despesas no débito ou no Pix, o dinheiro sai da conta em vários momentos do mês. Com o cartão, esses pagamentos ficam concentrados em uma fatura e têm uma data de vencimento conhecida. Para quem acompanha os gastos, isso pode facilitar bastante a organização.
O cartão também permite distribuir uma compra maior ao longo de alguns meses. Uma lava-louças, por exemplo, pode fazer sentido para uma família agora, mesmo que ela prefira preservar o dinheiro disponível para outras necessidades. Parcelar pode dar fôlego ao fluxo de caixa ou permitir que uma compra planejada aconteça antes.
Mas existe um detalhe decisivo: parcelar não faz a compra ficar mais barata. Se custa R$ 3 mil em dez vezes sem juros, continua custando R$ 3 mil. Você apenas escolheu comprometer R$ 300 da renda dos próximos dez meses. E, se houver desconto à vista, taxa ou juros no parcelamento, a comparação muda.
Não vejo problema em fazer isso quando a decisão foi pensada dentro do orçamento. O risco aparece quando a pergunta deixa de ser “quero e posso assumir esse compromisso?” e vira apenas “a parcela cabe?”.
Milhas são boas. Mas não são dinheiro grátis em qualquer situação.
Se eu faria uma compra de qualquer forma, o preço no cartão é o mesmo do Pix e consigo pagar a fatura integralmente, acumular pontos ou milhas é uma vantagem. É dinheiro que sairia da minha conta de qualquer jeito e que, dependendo das regras do cartão, pode voltar em algum benefício.
Foi assim que já consegui viajar usando milhas. Eu gosto disso e aproveito. Só não colocaria as milhas como motivo para comprar alguma coisa que não compraria normalmente.
Também vale olhar as condições: anuidade, regras do programa, validade dos pontos e diferença de preço entre cartão e pagamento à vista. Às vezes, a recompensa parece ótima, mas custa mais do que entrega. E uma fatura que entra no rotativo pode engolir rapidamente qualquer benefício acumulado.
Milhas são um bônus pelo uso bem planejado. Não são uma justificativa para gastar mais.
O limite do cartão não é parte do seu salário
Talvez essa seja a confusão mais perigosa. O aplicativo mostra um limite de R$ 20 mil e a pessoa passa a olhar para aquele número como se tivesse R$ 20 mil disponíveis para gastar. Mas o limite é crédito oferecido pelo banco. A renda que vai pagar essa conta continua sendo a mesma.
Imagine alguém que ganha R$ 12 mil por mês. A fatura atual está em R$ 4 mil e ainda há R$ 16 mil de limite livre. Esses R$ 16 mil não aumentaram a renda dessa pessoa. Só representam a possibilidade de criar novas obrigações para os próximos meses.
É comum a compra parecer leve no momento: R$ 90 aqui, R$ 170 ali, dez vezes de R$ 240 em uma loja, mais seis vezes de R$ 130 em outra. Separadas, quase todas parecem caber. Mas a fatura não cobra cada decisão separadamente. Ela junta todas.
É por isso que alguém pode dizer, com toda sinceridade: "Eu nem usei tanto o cartão este mês." Talvez não tenha usado mesmo. Só que o mês atual ainda está pagando as escolhas dos meses anteriores.
A fatura mostra o passado. Sua decisão precisa olhar para a próxima fatura também.
Eu costumo olhar para três números diferentes:
- Quanto preciso pagar neste vencimento? Esse é o valor da fatura atual.
- Quanto já está comprometido nos próximos meses? São as parcelas de compras que já fiz.
- Quanto ainda vou gastar para viver nesses meses? Supermercado, combustível, farmácia e outros gastos normais não desaparecem só porque já existem parcelas futuras.
O terceiro número costuma ser esquecido. A pessoa vê que a próxima fatura já começa com R$ 2.500 em parcelas e pensa: "Dá para pagar." Mas ela ainda vai comprar comida, abastecer o carro e viver o mês. Quando esses gastos entram, a conta muda.
Pense em uma renda de R$ 15 mil. Se R$ 3 mil do próximo mês já estão ocupados por parcelas e você normalmente coloca mais R$ 5 mil de despesas do cotidiano no cartão, sua próxima fatura pode se aproximar de R$ 8 mil sem nenhuma compra extraordinária. Olhar apenas para os R$ 3 mil dá uma sensação de folga que talvez não exista.
E um cuidado na hora de organizar as contas: se o supermercado já foi registrado como despesa, não conte novamente o mesmo valor como "dívida do cartão". A fatura é o meio de pagamento de várias despesas. Para entender o orçamento, é preciso saber o que foi comprado e quando esse dinheiro será pago.
Como eu decido se uma nova parcela cabe
Antes de parcelar uma compra, eu faria quatro perguntas simples:
Eu compraria isso se não pudesse parcelar? Nem sempre a resposta precisa ser sim, mas ela ajuda a separar necessidade ou escolha consciente de impulso.
O preço total vale a compra? Olhar apenas para a parcela pequena faz qualquer coisa parecer mais barata.
Quanto já existe de parcelas nos próximos meses? Uma nova parcela entra numa fila que já pode estar longa.
Ainda vou conseguir pagar a fatura inteira e guardar dinheiro? Se a compra só "cabe" porque vou deixar de formar reserva ou pagar parte da fatura, talvez ela não caiba de verdade.
Não existe um percentual mágico de limite ou fatura que sirva para todas as famílias. Uma fatura de R$ 6 mil pode estar confortável para uma pessoa e ser um problema sério para outra.
Depende da renda, das demais despesas, da reserva e dos compromissos que já foram assumidos.
E quando a fatura já saiu do controle?
Se você está pagando apenas uma parte da fatura, vale parar e olhar para isso imediatamente. O saldo não pago pode gerar juros e encargos. O Banco Central orienta o consumidor a comparar as opções e os custos apresentados na fatura quando não consegue pagar o valor integral. Continuar fazendo novas compras enquanto financia a fatura costuma aumentar a pressão sobre os próximos meses.
Eu começaria abrindo o aplicativo e anotando o valor da fatura atual, as parcelas futuras e os gastos recorrentes que passam pelo cartão. Depois, olharia o restante da vida financeira: renda, despesas fora do cartão, outras dívidas e reserva. É difícil resolver a fatura isoladamente se o orçamento inteiro já está apertado.
Em alguns casos, pode ser preciso renegociar ou buscar uma forma de crédito menos cara para sair do rotativo. Essa decisão depende das taxas e da capacidade real de pagar o novo compromisso. Trocar a dívida de lugar sem mudar o que produz o desequilíbrio só adia o problema.
O cartão está trabalhando para você?
Essa é a pergunta que eu faria. O cartão está ajudando a organizar os pagamentos, planejar compras e aproveitar benefícios? Ou está fazendo seu salário chegar ao mês já comprometido com uma sequência de decisões antigas?
Eu não demonizo o cartão. Seria incoerente com a forma como eu mesmo uso. Mas também não trato limite disponível como sinal de saúde financeira. O limite quem define é o banco. A capacidade de pagar, guardar dinheiro e continuar fazendo escolhas é sua.
Se você olha para a fatura e não consegue explicar como ela chegou àquele valor, talvez o primeiro passo não seja cancelar o cartão. É entender o que ela está mostrando sobre a sua vida financeira inteira.
Foi por isso que criei o NiVE: para ajudar pessoas que ganham bem a colocar renda, gastos, parcelas, reserva e objetivos na mesma mesa. Se quiser começar com uma leitura rápida da sua situação, faça o Diagnóstico Express. São oito perguntas, leva cerca de três minutos e ajuda a enxergar quais pontos merecem sua atenção. Depois, se fizer sentido aprofundar, podemos conversar sobre a consultoria.
Fontes e referências
- Banco Central do Brasil — perguntas frequentes sobre cartão de crédito.
Os valores usados nos exemplos são ilustrativos e não representam clientes específicos do NiVE.